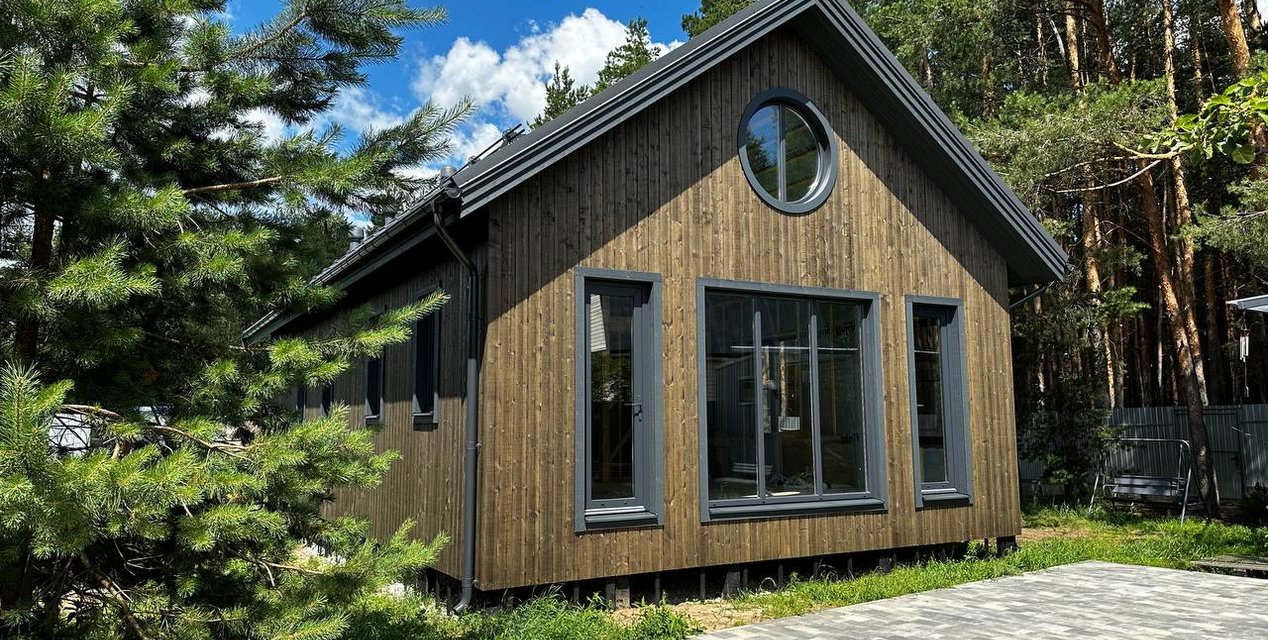
Ипотека с эскроу-счетом на каркасный дом: максимум выгоды при нулевых рисках
Содержание:
Ипотека с эскроу-счетом на каркасный дом: максимум выгоды при нулевых рисках
Ипотека на готовое жилье — стандартная ситуация, но что, если вы хотите построить дом своей мечты с нуля и при этом не нести рисков? Современный механизм покупки квартиры в новостройке с эскроу — отличная защита, но применим ли он к индивидуальному домостроению? Да, и это даже удобнее! Разберемся на примере партнерской программы компании https://unitdom.com/">UNITDOM с банком «ДОМ.РФ».
Суть сделки: ваши деньги в безопасности до ключей
Ипотека с эскроу-счетом — это финансовая схема, при которой ваши деньги (и кредитные средства банка) не поступают застройщику напрямую. Они хранятся на специальном защищенном счете в банке (эскроу). Застройщик получает оплату только после полного завершения строительства и оформления всех документов на ваш дом. Этот механизм полностью страхует вас от риска, если что-то пойдет не по плану.
Что это дает вам?
Абсолютная защита средств: Если строительство не завершится, банк вернет вам все деньги.
Прозрачность: Каждый этап контролируется банком.
Гарантия качества: Оплата происходит после приемки готового объекта.
Почему это выгодно и безопасно? Ключевые преимущества
1. Партнерство с банком — главный маркер надежности. https://unitdom.com/">UNITDOM прошел строгую проверку и аккредитацию у ведущих банков. Это не просто сотрудничество, а статус, который подтверждает финансовую устойчивость и добросовестность застройщика.
2. Выгодные условия по кредиту. Можно воспользоваться госпрограммами, например, «Семейной ипотекой» со ставкой от 6%. Банк готов рассмотреть кредит до 12 млн рублей на срок до 30 лет. При этом во время строительства часто выплачиваются только проценты, что снижает финансовую нагрузку.
Как это работает? 5 простых шагов к своему дому
Процесс максимально прозрачен и отлажен:
1. Выбор и договор. Вы определяетесь с проектом каркасного дома и подписываете договор с застройщиком.
2. Одобрение ипотеки. Банк (например, «Сбер» или «ДОМ.РФ») одобряет вашу заявку на кредит и открывает эскроу-счет.
3. Резервирование средств. Ваш первоначальный взнос (обычно 15-20%) и кредитные средства размещаются на этом счете. Застройщик их не видит и не может снять.
4. Строительство. https://unitdom.com/">UNITDOM начинает и ведет строительство за счет своих средств или кредитной линии. Вы можете наблюдать за ходом работ.
5. Передача и расчет. После получения готового дома и подписания акта приемки банк разблокирует средства и перечисляет их застройщику.
Что делать, если ипотека уже одобрена?
Частый и удобный сценарий: у вас уже есть одобрение от банка (например, ипотечный сертификат). В этом случае процесс еще быстрее: нужно просто предоставить одобрение компании https://unitdom.com/">UNITDOM, и специалисты помогут привязать его к выбранному проекту и подготовить все документы для открытия эскроу-счета.
Итог: мечта о доме без стресса
Ипотека с эскроу-счетом на строительство каркасного дома — это современный и самый безопасный способ обзавестись собственным жильем. Вы получаете тройную защиту: авторитетный банк-партнер, строгое государственное регулирование и финансовый механизм, который страхует каждую вложенную копейку.
Это возможность строить, а не переживать.